


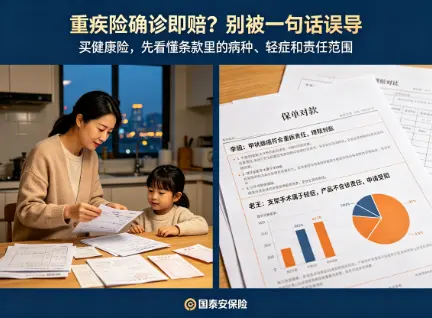
三十五岁的李姐是家里的主要经济支柱,去年体检查出甲状腺癌,手术加康复花了十几万,好在之前买了重疾险,理赔款到账后房贷没断、孩子学费没耽误。但她的同事老王同样买了重疾险,心梗住院做了支架手术,申请理赔时却被拒了,原因是他的产品条款里轻症才包含支架手术,而他买的产品没有这项轻症责任。同样是买重疾险,理赔结果天差地别,问题出在哪?
重疾险的核心保障说起来就一句话:当被保险人罹患合同约定的重大疾病时,保险公司一次性给付一笔钱。这笔钱怎么花完全由你决定,可以用来治病,也可以用来还房贷、支付生活费。但很多人不知道的是,重疾险并不是所有疾病都确诊就赔。按照行业规范,重疾险的理赔条件分三种情况:第一种是确诊即赔,比如恶性肿瘤、严重烧伤,拿到诊断证明就能申请理赔;第二种是实施了约定手术才赔,比如冠状动脉搭桥术、重大器官移植术,必须实际做了手术才符合条件;第三种是达到某种疾病状态才赔,比如脑中风后遗症,要求确诊一百八十天后仍然遗留特定的功能障碍。这三种理赔条件在每份重疾险合同里都有明确列出,买之前一定要看清楚。
重疾险不保什么同样需要提前了解。等待期内出险通常不赔,这是为了防止带病投保的道德风险。既往症也就是投保前已经有的疾病,大部分产品会做责任免除。意外导致的疾病不在重疾险范围内,比如车祸导致的伤残应该走意外险理赔。还有一些特定疾病,比如遗传性疾病、先天性疾病,多数重疾险合同里会明确列为免责条款。另外,未达到合同约定严重程度的疾病,比如早期甲状腺癌在部分旧定义产品里按重疾赔,但新定义产品里可能归入轻症,赔付比例完全不同。
普通人买重疾险踩坑最多的几个地方。一是盲目追求返本型产品,觉得不出事钱还能退回来,其实算上通货膨胀和资金占用成本,返本型产品的实际收益率很低,保障杠杆反而不如消费型产品。二是保额买低了,很多人花几千块买重疾险,结果保额只有十万,真生了大病,十万块连半年收入损失都覆盖不了。三是健康告知随便填,觉得反正保险公司查不到,实际上理赔时保险公司有权调取就诊记录,隐瞒告知可能导致拒赔。四是给孩子买终身重疾险花光预算,结果大人自己却裸奔,家庭保障的顺序应该是先大人后孩子,经济支柱的保障优先级最高。
选购重疾险的思路要抓住几个核心点。保额优先,建议保额至少覆盖三到五年的家庭刚性支出,包括房贷、生活开销、子女教育费用,一般建议三十万起步,预算允许的话五十万更踏实。保障期限根据预算来定,预算有限先保定期,比如保到七十岁,把关键收入期覆盖住;预算充足再考虑终身型。轻症和中症责任现在基本是标配,一定要包含,因为轻症理赔概率比重疾高得多,而且轻症赔付后通常豁免后续保费。缴费期限尽量拉长,比如三十年缴费,杠杆效果最好,而且触发保费豁免的概率更高。最后提醒一点,买之前认真做健康告知,有体检异常或就诊记录的,提前整理好报告,必要时走智能核保或人工核保,别嫌麻烦,这直接关系到将来能不能顺利理赔。
保险从来不是买完就万事大吉的事情,它更像是一份家庭财务的应急预案。重疾险解决的是收入中断期间的现金流问题,而不是替代医疗险去覆盖所有医疗费用。想清楚自己买这份保险到底要解决什么问题,再去匹配对应的产品和保额,比听代理人说哪个产品好要靠谱得多。
- 2026/09/09理赔一次,明年保费涨多少?算清这笔账再决
- 2026/09/09 车险到期别闭眼续保!这三个“隐藏”服务
- 2026/09/09为什么是家庭顶梁柱最不该省的保费?
- 2026/09/09房子比人更脆弱?给房产证加道“隐形防护网
- 2026/09/08车险里的门道,全在这些细节里