


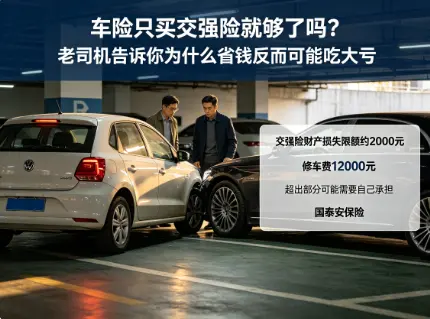
刚拿到驾照的小张买了辆代步车,第一年车险花了五千多,第二年续保时觉得交强险才九百多块钱,商业险加起来又得好几千,心想自己开车小心点应该没问题,就只买了交强险。结果上个月在停车场倒车时蹭到了旁边的奔驰,修车费一万二,交强险财产损失赔偿限额只有两千块,剩下的整整一万块只能自己掏腰包。小张这才后悔莫及,省下来的那点保费,一次小事故就全搭进去了。
交强险是国家强制要求购买的机动车交通事故责任强制保险,所有上路行驶的机动车都必须投保。它的保障范围是在被保险机动车发生交通事故造成第三方受害人的人身伤亡和财产损失时,由保险公司在责任限额内予以赔偿。交强险的赔偿限额分为三个部分:死亡伤残赔偿限额十八万元,医疗费用赔偿限额一万八千元,财产损失赔偿限额两千元。这些限额是每次事故的赔偿上限,不是累计的。交强险保的是第三方,也就是别人,不保自己车上的人和自己的车。如果你撞了别人的车,交强险可以赔对方修车费,但你自己车的损失和车上人员的受伤,交强险一概不管。
交强险不保的情况也很明确。驾驶人未取得驾驶资格或者醉酒驾驶,保险公司不赔。被保险机动车被盗抢期间肇事的,交强险不承担赔偿责任。被保险人故意制造交通事故的,同样不在保障范围内。另外,交强险只赔直接损失,间接损失比如对方车辆停运损失、贬值损失这些,交强险不覆盖。还有一点很多人不知道,交强险的赔偿是按照事故责任比例来的,如果你全责,在限额内全额赔;如果你无责,赔偿限额会大幅降低,死亡伤残只有一万八,医疗一千八,财产损失一百块。
车主买车险最常见的几个误区。第一个是觉得交强险够用,上面小张的例子已经说明问题了,两千块的财产损失限额在现在的修车费用面前杯水车薪,随便蹭一下豪车就可能面临天价赔偿。第二个是商业险全买,什么玻璃险、划痕险、自燃险全加上,结果一年保费七八千,其实很多附加险对老司机来说性价比很低。第三个是只看价格不看保障内容,有些小保险公司报价便宜,但理赔服务和网点覆盖跟不上,出险后定损慢、理赔拖,省下的保费全耗在时间和精力上了。第四个是以为买了车损险就什么都能赔,实际上车损险也有免赔情形,比如发动机进水后二次启动导致的损坏,地震导致的车辆损失,这些通常不在赔付范围内。
配置车险的思路要务实。交强险是底线,必须买,这是法律要求。商业险部分,车损险和第三者责任险是核心。车损险保自己的车,第三者责任险保别人的人身和财产。第三者责任险的保额建议至少两百万起步,一线城市建议三百万甚至五百万,因为现在路上豪车多,人伤赔偿标准也高,两百万和三百万的保费差距其实不大,但保障力度完全不同。车损险根据车辆价值来定,新车建议买,老车如果残值很低可以酌情考虑。座位险或者驾乘险看个人需求,经常搭载家人朋友的建议配上。附加险里,医保外用药责任险值得加,因为交强险和第三者责任险都不赔医保外用药,而人伤事故中这部分费用占比不小。至于划痕险、玻璃险这些,新车可以考虑,老车意义不大。
买车险不是越便宜越好,也不是越全越好,而是要在预算范围内把核心风险覆盖住。每年续保前花半小时对比一下方案,看看保障内容有没有变化,保费有没有异常波动,比盲目续保或者盲目换保险公司要明智得多。毕竟开车上路,风险不是你能控制的,但保障方案是你能提前做好的准备。
- 2026/09/09理赔一次,明年保费涨多少?算清这笔账再决
- 2026/09/09 车险到期别闭眼续保!这三个“隐藏”服务
- 2026/09/09为什么是家庭顶梁柱最不该省的保费?
- 2026/09/09房子比人更脆弱?给房产证加道“隐形防护网
- 2026/09/08车险里的门道,全在这些细节里