


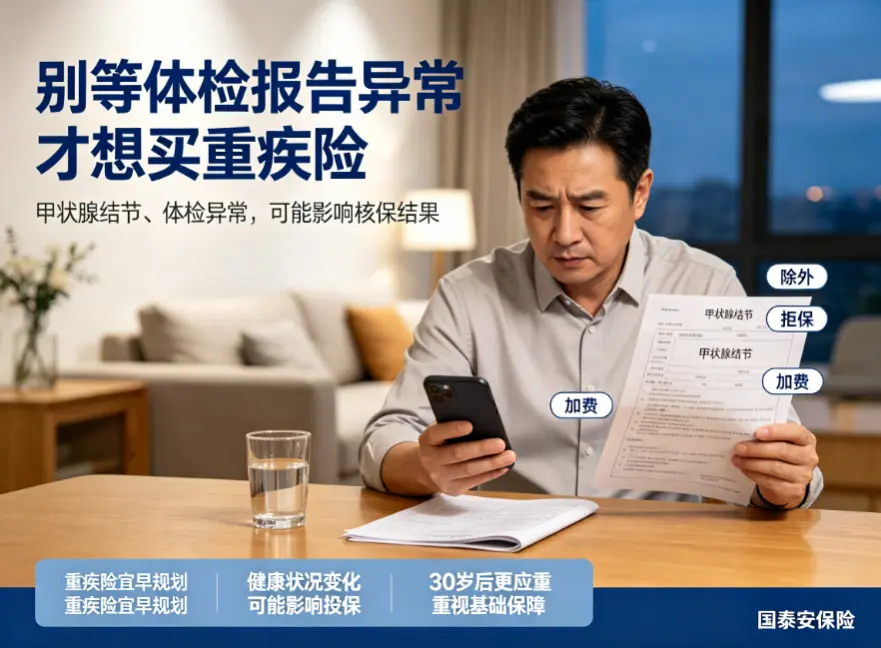
老张上个月刚过完四十岁生日,体检报告上多了一项“甲状腺结节”。他上网一查,发现很多重疾险的智能核保对此都是除外或者拒保,这才开始着急。饭桌上他跟朋友感慨:“以前觉得重疾险是年纪大的人买的,现在才发现,是我们这个年纪最需要,但也最不好买的了。”其实像老张这样的情况不是个例,很多三十出头的年轻人,拿到第一份工资后想给自己一份保障,面对重疾险复杂的条款和价格,往往一头雾水,不知道从何下手。
我们常说的重疾险,它的核心功能很纯粹,就是补偿收入损失。它不是用来报销住院发票的,那个是医保和医疗险干的事儿。重疾险的赔付方式是确诊合同里约定的疾病,或者达到某种状态后,保险公司会一次性把几十万的保额打到你的银行卡上。这笔钱你可以自由支配,用来还房贷、支付孩子的学费、或者作为康复期间的营养费。它保的是我们“病不起”的那段时期,让我们在生大病时,不用担心家里的经济支柱倒下后,整个家庭的生活质量断崖式下跌。当然,它不保什么也需要心里有数,比如常规的感冒发烧、阑尾炎手术这种小病住院是没法赔付的,它主要针对的是癌症、心脑血管疾病等重大疾病。同时也要注意,大多数重疾险不保既往症,也就是投保前已经有的病,所以在身体健康时配置是最佳时机。
买重疾险的路上,普通人最容易掉进三个坑。第一个坑是过分追求疾病的种类数量。很多朋友一上来就说我要保100种、120种的,觉得保80种的不够用。但实际上,银保监会规定的28种高发重疾已经覆盖了95%以上的理赔案例,多出来的那些病种很多是罕见病,更多是营销上的噱头,与其纠结数量,不如关注保额是否足够。第二个坑是觉得重疾险“确诊即赔”。这句话不完全对,除了癌症等少数疾病是确诊即赔,像严重脑中风后遗症、重大器官移植术等,通常需要实施了特定手术或者达到某种功能丧失的状态才能理赔,条款里写得清清楚楚,需要我们提前了解清楚。第三个坑是为了买份重疾险搞“全家桶”模式,就是主险捆绑了一堆意外险、医疗险、定期寿险,看起来省事,但往往价格贵得离谱,而且每个单项的保障都很一般。更划算的做法是分开配置,各买各的,保障更灵活,性价比也更高。
聊完了误区,我们说说普通家庭怎么落地配置。首先,保额是重中之重,建议至少覆盖你3到5年的年收入,或者覆盖你家庭未来5年的刚性支出,比如房贷、车贷、孩子教育费。在一个二线城市,30万保额是底线,50万算比较充足的。其次,保障期限的选择要看预算,预算有限就选保到70岁,把保额做高,这比保终身但只有10万保额要实用得多。预算充足再考虑保终身。最后,缴费期限尽量拉长,比如选择30年缴费,这样每年的保费压力小,而且如果在缴费期内出险,后面的保费就不用交了,杠杆更高。
风险不会因为我们不想面对就不存在,配置保险本质上是一次对家庭财务风险的主动管理。它买的不是一份安心,而是一份在最坏情况发生时的选择权,让我们能更有底气地去面对生活里的那些不确定。
- 2026/09/09理赔一次,明年保费涨多少?算清这笔账再决
- 2026/09/09 车险到期别闭眼续保!这三个“隐藏”服务
- 2026/09/09为什么是家庭顶梁柱最不该省的保费?
- 2026/09/09房子比人更脆弱?给房产证加道“隐形防护网
- 2026/09/08车险里的门道,全在这些细节里